Domain ihr-schreibbuero.de kaufen?
Wir ziehen mit dem Projekt
ihr-schreibbuero.de um.
Sind Sie am Kauf der Domain
ihr-schreibbuero.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihr-schreibbuero.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
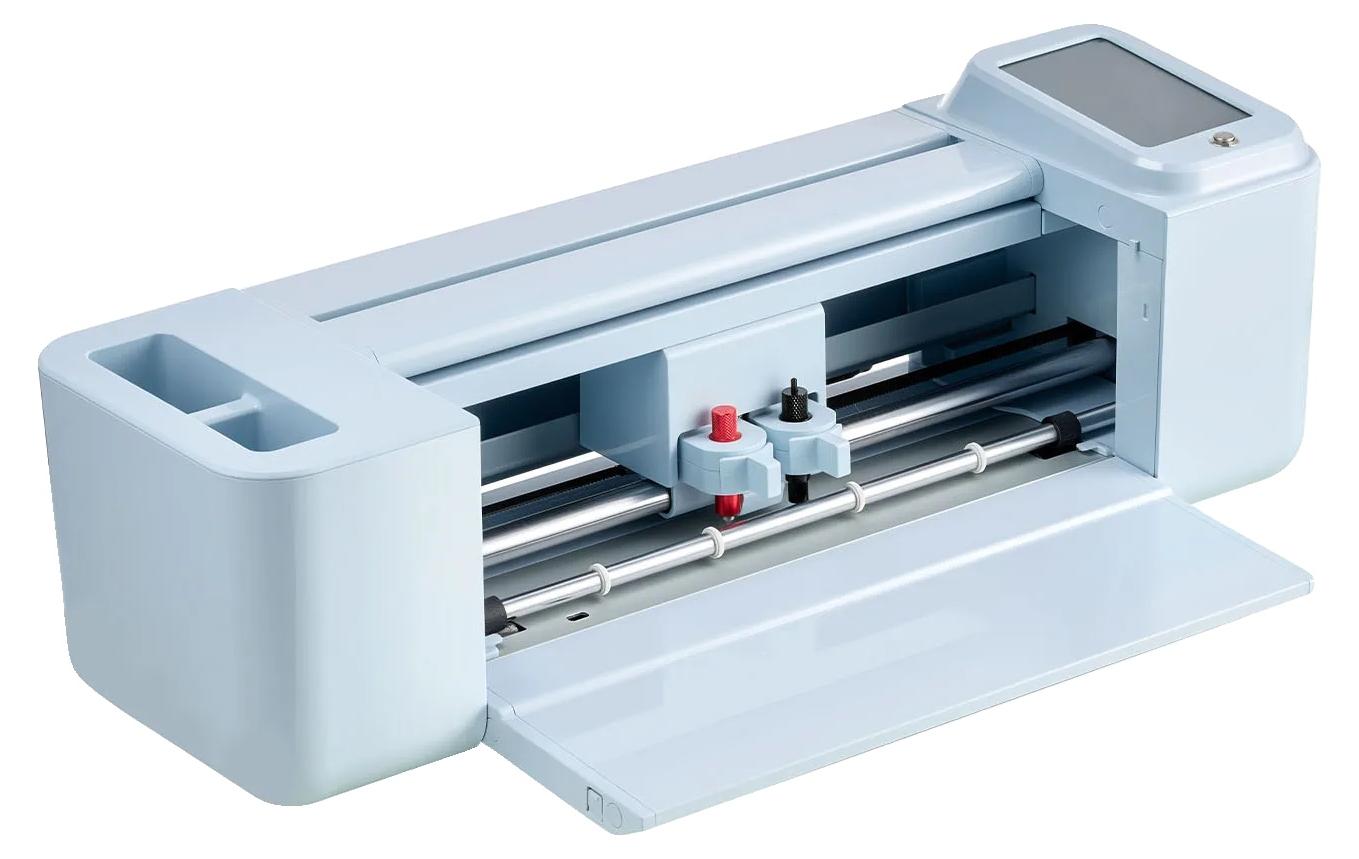
Vinylschneidemaschine, vielseitige Funktionalität, kosteneffiziente Erstellung, Bildschirmversione erstellung: erstellen sie ohne softwaregebühren, die unbegrenzte gestaltungsmöglichkeiten ermöglichen.vielseitige funktionalität: wechseln sie mühelos zwischen schneiden, schreiben und ritzen für verschiedene bastelprojekte.hohe präzision: unterstützt komplexe designs und ermöglicht detaillierte muster, ohne die qualität zu beeinträchtigen.flexible konnektivität: verbinden sie sich nahtlos über kabelgebundene oder drahtlose optionen, die für mehrere geräte geeignet sind.benutzerfreundliche software: die enthaltene designsoftware fördert die kreativität und erleichtert die projektdurchführung. Spezifikation: material: metallkompatibilität: unterstützt usb und bluetoothkonnektivitätleistung: in der lage zu schneiden, zu schreiben und zu ritzenunterstützte dateiformate: png, jpg, svg, tifsoftware: enthält designsoftware für die offline und onlinenutzungupdates: laufe inhaltsupdates für kreative flexibilitätDie von Ihnen gekaufte Variante ist:Bildschirmversion507,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom Blechschere mit Übersetzung (982)Eigenschaften • Blechschere in der Art einer Tafelschere. Schneiden leicht verzahnt, um ein Abrutschen des Bleches während des Schneidvorgangs zu verhindern\n• Übersetzung und Backenführung durch innenliegende Druckfeder\n• Aus Chrom-Molybdän geschmiedete Schneidbacken\n• Ergonomische Bi-Material-Griffe mit rutschfester Beschichtung\n• Genormter Farbcode je nach Schneidrichtung\n• Verriegelung derBacken nach der Verwendung mit einem Verschluss\n• Schneidleistung Edelstahl 80 kg/mm²: 0,8 mm\n• Schneidleistung Halbharter Stahl: 1,2 mm (982)116,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volks, Sybil: Leitfaden Freies LektoratLeitfaden Freies Lektorat , Lektorin oder Lektor ist kein Lehrberuf, und doch sind Qualitätsstandards in diesem Arbeitsfeld essenziell. Für Qualität und Fortbildung rund um redigierte Texte steht seit dem Jahr 2000 der Verband der Freien Lektorinnen und Lektoren (VFLL), der heute über 1.200 Mitglieder aufweist. Und damit einen Brainpool an Expertinnen und Experten, deren gesammeltes Wissen sich in diesem Buch findet. Von der Auftragsakquise über Versicherungen bis hin zum Zahlungseingang wirft der Leitfaden einen Rundumblick auf die Anforderungen der Freiberuflichkeit, beleuchtet den Wandel in der Medienbranche und zeigt neue Wege und Arbeitsfelder auf. Änderungen gegenüber der Vorgängerauflage ergeben sich nicht nur aufgrund neuer technischer Entwicklungen, z.B. die der künstlichen Intelligenz (KI), sondern resultieren auch aus dem gesellschaftlichen Wandel, der sich sprachlich niederschlägt. Nicht jeder der namentlich gekennzeichneten Artikel entspricht dabei der Verbandsmeinung - kein Wunder bei Themen wie ¿Honorare¿, ¿KI im Lektorat¿ und ¿Gendern¿. Die Beiträge, Erfahrungsberichte und Praxistipps der rund 85 Autorinnen und Autoren spiegeln die Vielfältigkeit und Diversität innerhalb des VFLL. Mit dieser neu bearbeiteten und erweiterten Auflage möchte der Verband den lebendigen Dialog - auch mit künftigen Mitgliedern - fortzusetzen: in einem lebendigen Netzwerk unter www.vfll.de oder in den über ganz Deutschland verteilten Regionalgruppen des Verbands. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 12., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Volks, Sybil, Redaktion: Verband der Freien Lektorinnen und Lektoren e. V., Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: Grafiken und Tabellen, Keyword: Freelancer; Freiberufler; Künstliche Intelligenz; Lektorat; Lektorenverband; Medien; Texte; Textqualität; Textredaktion; Verlage; VfLL, Fachschema: Lektor~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Gesellschaft und Sozialwissenschaften, Bildungszweck: Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht, Thema: Optimieren, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 254, Breite: 174, Höhe: 21, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2006898, Vorgänger EAN: 9783959030014, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294023544,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Trust Gaming GXT238 AURON USB Mikrofon schwarz Kompaktes und stylisch beleuchtetes USB-Mikrofon für Streaming Content-Erstellung, schwarzUSB-Mikrofon für Streaming und Content-Erstellung / Mit RGB-Beleuchtung / Nierenförmige Richtcharakteristik / Anschluss: USB-C Kabel / Für PC, Laptop, PS549,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vinylschneidemaschine, vielseitige Funktionalität, kosteneffiziente Erstellung, Bildschirmversione erstellung: erstellen sie ohne softwaregebühren, die unbegrenzte gestaltungsmöglichkeiten ermöglichen.vielseitige funktionalität: wechseln sie mühelos zwischen schneiden, schreiben und ritzen für verschiedene bastelprojekte.hohe präzision: unterstützt komplexe designs und ermöglicht detaillierte muster, ohne die qualität zu beeinträchtigen.flexible konnektivität: verbinden sie sich nahtlos über kabelgebundene oder drahtlose optionen, die für mehrere geräte geeignet sind.benutzerfreundliche software: die enthaltene designsoftware fördert die kreativität und erleichtert die projektdurchführung. Spezifikation: material: metallkompatibilität: unterstützt usb und bluetoothkonnektivitätleistung: in der lage zu schneiden, zu schreiben und zu ritzenunterstützte dateiformate: png, jpg, svg, tifsoftware: enthält designsoftware für die offline und onlinenutzungupdates: laufe inhaltsupdates für kreative flexibilitätDie von Ihnen gekaufte Variante ist:Bildschirmversion507,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Facom Blechschere mit Übersetzung (982)Eigenschaften • Blechschere in der Art einer Tafelschere. Schneiden leicht verzahnt, um ein Abrutschen des Bleches während des Schneidvorgangs zu verhindern\n• Übersetzung und Backenführung durch innenliegende Druckfeder\n• Aus Chrom-Molybdän geschmiedete Schneidbacken\n• Ergonomische Bi-Material-Griffe mit rutschfester Beschichtung\n• Genormter Farbcode je nach Schneidrichtung\n• Verriegelung derBacken nach der Verwendung mit einem Verschluss\n• Schneidleistung Edelstahl 80 kg/mm²: 0,8 mm\n• Schneidleistung Halbharter Stahl: 1,2 mm (982)116,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volks, Sybil: Leitfaden Freies LektoratLeitfaden Freies Lektorat , Lektorin oder Lektor ist kein Lehrberuf, und doch sind Qualitätsstandards in diesem Arbeitsfeld essenziell. Für Qualität und Fortbildung rund um redigierte Texte steht seit dem Jahr 2000 der Verband der Freien Lektorinnen und Lektoren (VFLL), der heute über 1.200 Mitglieder aufweist. Und damit einen Brainpool an Expertinnen und Experten, deren gesammeltes Wissen sich in diesem Buch findet. Von der Auftragsakquise über Versicherungen bis hin zum Zahlungseingang wirft der Leitfaden einen Rundumblick auf die Anforderungen der Freiberuflichkeit, beleuchtet den Wandel in der Medienbranche und zeigt neue Wege und Arbeitsfelder auf. Änderungen gegenüber der Vorgängerauflage ergeben sich nicht nur aufgrund neuer technischer Entwicklungen, z.B. die der künstlichen Intelligenz (KI), sondern resultieren auch aus dem gesellschaftlichen Wandel, der sich sprachlich niederschlägt. Nicht jeder der namentlich gekennzeichneten Artikel entspricht dabei der Verbandsmeinung - kein Wunder bei Themen wie ¿Honorare¿, ¿KI im Lektorat¿ und ¿Gendern¿. Die Beiträge, Erfahrungsberichte und Praxistipps der rund 85 Autorinnen und Autoren spiegeln die Vielfältigkeit und Diversität innerhalb des VFLL. Mit dieser neu bearbeiteten und erweiterten Auflage möchte der Verband den lebendigen Dialog - auch mit künftigen Mitgliedern - fortzusetzen: in einem lebendigen Netzwerk unter www.vfll.de oder in den über ganz Deutschland verteilten Regionalgruppen des Verbands. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 12., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Volks, Sybil, Redaktion: Verband der Freien Lektorinnen und Lektoren e. V., Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: Grafiken und Tabellen, Keyword: Freelancer; Freiberufler; Künstliche Intelligenz; Lektorat; Lektorenverband; Medien; Texte; Textqualität; Textredaktion; Verlage; VfLL, Fachschema: Lektor~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Gesellschaft und Sozialwissenschaften, Bildungszweck: Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht, Thema: Optimieren, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 254, Breite: 174, Höhe: 21, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2006898, Vorgänger EAN: 9783959030014, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294023544,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schickerling, Michael: Lektorat, Programmplanung und Projektmanagement im BuchverlagLektorat, Programmplanung und Projektmanagement im Buchverlag , Arbeiten als Lektor*in? - Für viele Menschen ein Traumberuf. Doch auch wenn ein abgeschlossenes Hochschulstudium meist eine unabdingbare Voraussetzung dafür ist, einen der begehrten Volontariats- oder Assistenzplätze zu erhalten, reicht Fachwissen allein nicht aus. Mindestens genauso wichtig ist die Fähigkeit zum vernetzten Denken. Denn das Lektorat ist die entscheidende ¿Schaltzentrale¿ im Buchverlag. Und bereits seit langem geht es nicht nur um haptische Bücher, sondern auch digitale Produkte, etwa E-Books, Hörbücher, Apps und Online-Datenbanken, rücken zunehmend in den Fokus. Auf der einen Seite planen Lektoren Projekte mit Kreativen (Autor, Übersetzer, Illustrator) und führen eine entsprechende Korrespondenz, auf der anderen Seite sind sie eingebettet in Sachzwänge, die sich aus herstellungsbedingten Produktionsabläufen und auslieferungsbedingter Terminnot ergeben. Darüber hinaus ist Sinn für Ästhetik und Kreativität gefordert - gilt es doch, sich gemeinsam mit der Herstellung über eine angemessene Symbiose von Inhalt und Gestaltung zu verständigen und kurze Presse- und Werbetexte über das Endprodukt selbst zu verfassen. ¿Kuratieren von Content¿ ist die Aufgabe des modernen Lektorats. Damit gehört der Titel fraglos in die Reihe ¿BramannBasics buch & medien¿. Denn diese Reihe richtet sich erklärtermaßen nicht nur an Studierende, sondern auch an Praktiker. Einzige Vorgabe: Das Material ist didaktisch gut aufbereitet, vermittelt komprimiert Aktuelles und ist von anerkannten Wissenschaftlern oder Praktikern mit Lehr- oder Seminarerfahrung verfasst, die ihr Know-how aus Forschung, Lehre und/oder Berufsexpertise in ihre Darstellungen einfließen lassen. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20201216, Produktform: Kartoniert, Autoren: Schickerling, Michael, Seitenzahl/Blattzahl: 169, Keyword: Autoren; Schriftsteller; Medien; Self-Publisher; Verlag, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlagswesen und Buchhandel, Presse und Journalismus, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 211, Breite: 136, Höhe: 17, Gewicht: 345, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.